doświadczenia
użytkowników
współpracuje z nami
zgodnie z normą ISO 27001
"Nie zaczynamy od wyboru stawki. Najpierw ustalamy, czy firma zarabia na prowizji, najmie własnych lokali, zarządzaniu cudzą nieruchomością czy obrocie. Dzięki temu przychody, VAT i koszty nie trafiają do jednego, przypadkowego schematu."
Ostateczna cena zależy od liczby dokumentów, nieruchomości, agentów i pracowników, formy opodatkowania, VAT, liczby transakcji oraz zakresu ewidencji i raportowania.
Bez zobowiązań
Krótka rozmowa i konkretna propozycja
Księgowy znający nieruchomości
Obsługa dopasowana do modelu przychodów
Pomoc w zmianie
Płynne przeniesienie księgowości
Zostaw kontakt. Oddzwonimy i porozmawiamy o prowizjach, najmie, VAT, kosztach transakcji, finansowaniu i planach rozwoju portfela.


Księgowość JDG kosztuje od 159 zł netto miesięcznie, a pełna księgowość spółki od 485 zł netto miesięcznie. Ostateczna cena zależy m.in. od liczby dokumentów, lokali, agentów, transakcji, źródeł przychodu, VAT oraz zakresu raportowania.
Nie ma jednej najlepszej formy dla całej branży. Agent z niewielkimi kosztami, zarządca z zespołem i inwestor finansujący zakup lokali mają zupełnie inne proporcje przychodów do kosztów. Porównujemy skalę podatkową, podatek liniowy i ryczałt na danych konkretnej firmy.
Stawka zależy od klasyfikacji faktycznie wykonywanych czynności. Przykładowo kupno i sprzedaż nieruchomości na własny rachunek mogą podlegać stawce 10%, a wynajem i obsługa nieruchomości własnych lub dzierżawionych — 8,5% do 100 000 zł przychodu i 12,5% od nadwyżki. Pośrednictwo i zarządzanie trzeba ocenić odrębnie.
Nie zawsze. O kwalifikacji nie decyduje wyłącznie liczba lokali ani długość umów, lecz całokształt sposobu działania. Najem prywatny rozlicza się ryczałtem, natomiast najem prowadzony w ramach firmy może wymagać innej ewidencji i uwzględnienia składników majątku związanych z działalnością.
Najem lokalu mieszkalnego wyłącznie na cele mieszkaniowe może korzystać ze zwolnienia z VAT. Usługi zakwaterowania są co do zasady objęte stawką 8%, a najem lokalu użytkowego podstawową stawką 23%. O rozliczeniu decyduje rzeczywisty cel i model usługi, nie tylko nazwa umowy.
Nie. Cena zakupu nieruchomości jest wydatkiem inwestycyjnym, a nie jednorazowym kosztem. Sposób rozliczenia opłat transakcyjnych i odsetek zależy m.in. od rodzaju nieruchomości, momentu oddania jej do używania i celu wykorzystania.
Budynki i lokale mieszkalne co do zasady nie podlegają obecnie amortyzacji podatkowej. Inaczej może wyglądać rozliczenie lokalu użytkowego. Przed zakupem warto sprawdzić klasyfikację nieruchomości i policzyć skutki podatkowe całej inwestycji.
Standardowa stawka PCC przy sprzedaży nieruchomości wynosi 2%, ale sposób opodatkowania konkretnej transakcji zależy również od VAT i ustawowych wyjątków. Przy większej liczbie lokali w jednej inwestycji mogą działać szczególne zasady, dlatego umowę i status stron trzeba sprawdzić przed transakcją.
Obowiązek zależy od tego, kto jest klientem, jak dokonywana jest zapłata i czy spełnione są warunki konkretnego zwolnienia z ewidencjonowania. Inaczej analizuje się faktury dla firm, przelewy od najemców i sprzedaż usług zakwaterowania osobom fizycznym.
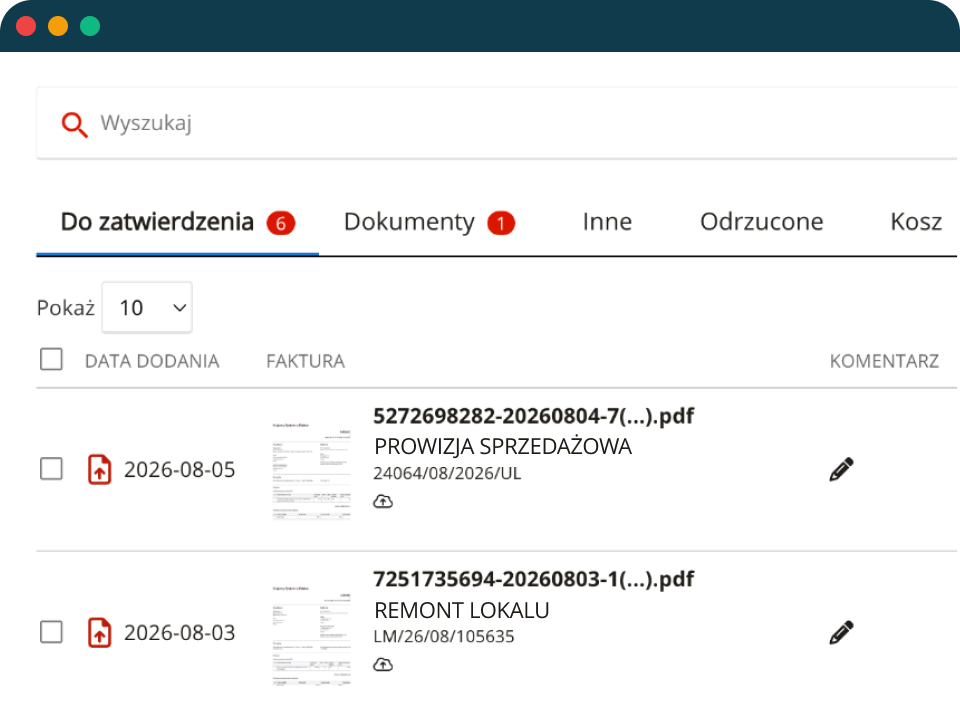
Terminy i wyjątki zależą od statusu podatnika oraz rodzaju faktury. W branży nieruchomości warto wcześniej uporządkować fakturowanie prowizji, czynszów i kosztów dodatkowych. Aplikacja CashDirector pomaga przekazywać dokumenty i obsługiwać płatności faktur z KSeF w jednym miejscu.
Bez zobowiązań • Odpowiedź dopasowana do Twojego modelu działania