Księgowość, która rozumie, jak zarabiasz w social mediach
Księgowość dla
influencerów
Kampanie reklamowe, afiliacja, barter, platformy, subskrypcje i własne produkty - porządkujemy wszystkie źródła przychodów Twojej marki oraz pomagamy właściwie rozliczać współprace z Polski i zagranicy.
Księgowy znający realia influencer marketingu
Rozliczanie barteru, paczek, platform i różnych modeli monetyzacji
Wsparcie przy zagranicznych markach, VAT-UE i prawach autorskich
Od pierwszej płatnej kampanii po markę osobistą z zespołem, produktami i sprzedażą zagraniczną - zakres obsługi dopasowujemy do tego, jak naprawdę zarabiasz.
Influencerzy i twórcy social media
Twórcy publikujący na Instagramie, TikToku i innych platformach, którzy zarabiają na kampaniach, barterze i afiliacji.
Sprawdzimy, czy potrzebujesz działalności, porównamy formy opodatkowania i pomożemy uporządkować PKD, VAT oraz dokumenty przed pierwszą fakturą dla marki.
Nie każdy przychód influencera rozlicza się tak samo. Post sponsorowany, prowizja z linku, barter, wypłata z platformy czy płatna subskrypcja mogą wymagać innego podejścia. Rozpoznajemy charakter każdej współpracy, a następnie prawidłowo ujmujemy przychody, koszty i podatki w ewidencji.
„Na początku porządkujemy wszystkie źródła przychodów: sprawdzamy kanały monetyzacji, zawarte umowy, wykorzystywane platformy oraz świadczenia rzeczowe. Dzięki temu również barter zostaje właściwie ujęty w dokumentacji, a wpływy z reklamy, afiliacji czy sprzedaży własnych produktów są kwalifikowane i rozliczane zgodnie z przepisami właściwymi dla danego rodzaju działalności.”
Mariola Świątek
Księgowa CashDirector S.A.
Obsługa influencerów i twórców internetowych
Zakres i ceny
Księgowość, która rośnie razem z Twoją marką
Od pierwszych współprac po markę z zespołem, własnymi produktami i przychodami z wielu rynków. Zakres obsługi dopasowujemy do liczby dokumentów i modeli monetyzacji.
Ostateczna cena zależy od liczby dokumentów i źródeł przychodu, VAT, współprac zagranicznych, sprzedaży własnych produktów, zatrudnienia i zakresu raportowania.
Zacznijmy od rozmowy
Opowiedz nam, jak zarabiasz
Dopasujemy księgowość
Reklama, afiliacja, barter, przychód z platformy czy sprzedaż własnego produktu mogą wymagać innego sposobu rozliczenia. My rozpoznajemy źródło przychodu i właściwie je księgujemy.
Poznajemy Twoje kanały, umowy i wszystkie źródła przychodów.
Sprawdzamy podatki, VAT, barter, zagranicznych kontrahentów i sposób dokumentowania.
Ustalamy zakres obsługi oraz miesięczną cenę dopasowaną do marki.
Przejmujemy księgowość i uruchamiamy dostęp do aplikacji CashDirector.
Bez zobowiązań
Krótka rozmowa i konkretna propozycja
Księgowy znający influencer marketing
Obsługa dopasowana do źródeł przychodu
Pomoc w zmianie
Płynne przeniesienie księgowości
Formularz kontaktowy
Umów bezpłatną konsultację
Zostaw kontakt. Oddzwonimy i porozmawiamy o współpracach, platformach, barterze, sprzedaży oraz zagranicznych przychodach Twojej marki.
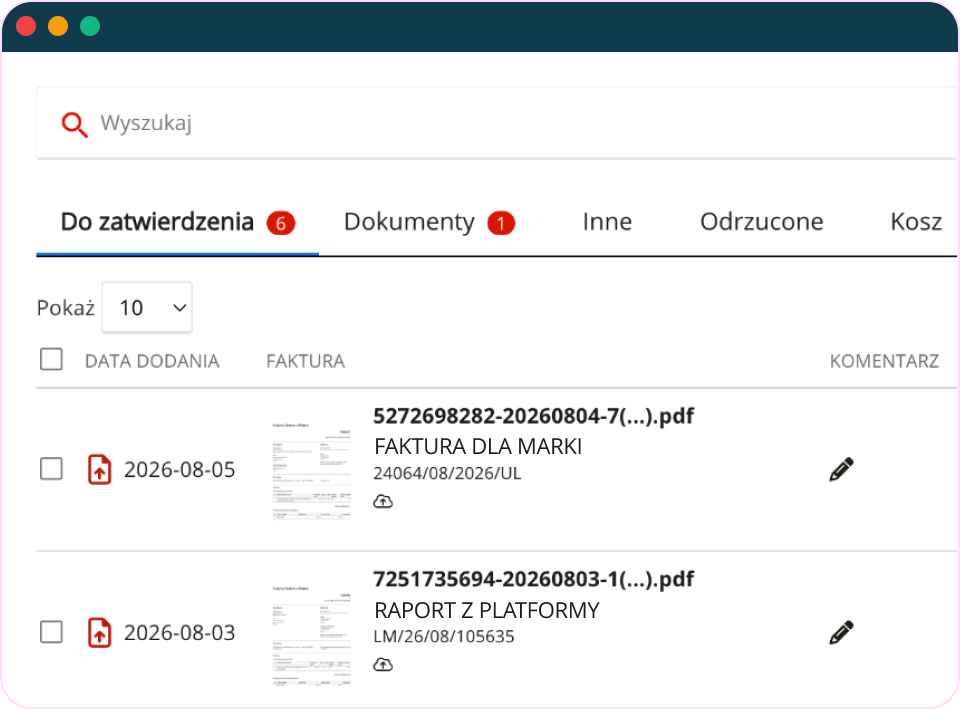
Dokumenty Twojej marki i kontakt z księgowym w jednym miejscu
Przekazuj faktury, zestawienia wypłat z platform, dokumenty kosztowe i informacje o barterach. W jednym miejscu sprawdzisz dokumenty, rozliczenia oraz wiadomości od księgowego.
Praktyczne artykuły o barterze, podatku dochodowym/formie opodatkowania, VAT-UE i kosztach tworzenia treści - napisane językiem twórców, nie księgowych.
Krótko i konkretnie o działalności, formie opodatkowania, barterze, kosztach, platformach i zagranicznych markach.
Ile kosztuje księgowość influencera?
Księgowość twórcy prowadzącego JDG kosztuje od 159 zł netto miesięcznie, a pełna księgowość spółki od 485 zł netto miesięcznie. Ostateczna cena zależy od liczby dokumentów, źródeł przychodów, VAT, współprac zagranicznych, sprzedaży własnych produktów i zakresu obsługi.
Kiedy influencer musi założyć działalność gospodarczą?
Nie każda pojedyncza współpraca automatycznie oznacza obowiązek rejestracji firmy. Jeżeli aktywność ma charakter zorganizowany, zarobkowy i ciągły, może spełniać przesłanki działalności gospodarczej. Przed pierwszymi regularnymi kampaniami warto przeanalizować model współpracy i skalę przychodów.
Jaka forma opodatkowania jest najlepsza dla influencera?
Twórca może rozważyć skalę podatkową, podatek liniowy albo ryczałt. Wybór zależy m.in. od poziomu przychodów oraz kosztów, rodzaju usług i planów rozwoju. Porównujemy warianty na danych konkretnej działalności.
Czy influencer może rozliczać się ryczałtem 15%?
Stawka 15% może dotyczyć niektórych usług reklamowych, ale nie należy automatycznie stosować jej do każdego przychodu twórcy. Afiliacja, produkcja treści, kursy czy sprzedaż produktów mogą wymagać innej kwalifikacji. Kluczowe są faktycznie wykonywane czynności i właściwe PKWiU.
Jak rozliczyć barter u influencera?
Jeżeli twórca otrzymuje produkt, usługę, wyjazd lub sprzęt w zamian za publikację, zwykle dochodzi do odpłatnej wymiany świadczeń. Wartość współpracy trzeba określić, udokumentować i ująć w rozliczeniach zgodnie z jej rzeczywistym charakterem.
Czy każda paczka PR od marki jest przychodem?
Nie każda przesyłka wywołuje identyczne skutki podatkowe. Inaczej ocenia się produkt przekazany w zamian za publikację, inaczej próbkę do zwrotu, a jeszcze inaczej rzeczywisty prezent bez świadczenia wzajemnego. Dlatego sprawdzamy ustalenia z marką i dokumentację przekazania.
Co influencer może zaliczyć do kosztów?
Kosztem mogą być m.in. aparat, kamera, komputer, telefon, mikrofon, oświetlenie, oprogramowanie, montaż, reklama i wyposażenie studia, jeżeli mają związek z przychodami i są prawidłowo udokumentowane. Odzież, kosmetyki, fryzjer, podróże czy restauracje wymagają szczególnie ostrożnej, indywidualnej oceny.
Jak rozliczyć współpracę z zagraniczną marką lub platformą?
Trzeba ustalić kraj i status podatkowy kontrahenta, miejsce świadczenia usługi, sposób wystawienia faktury oraz obowiązki w VAT. Przy usługach dla firm z UE często potrzebna jest wcześniejsza rejestracja VAT-UE, nawet gdy twórca korzysta ze zwolnienia z VAT w Polsce.
Jak rozliczać przychody z YouTube, afiliacji i subskrypcji?
Każde źródło trzeba rozpoznać według umowy, regulaminu platformy i rzeczywistego świadczenia. Wypłaty z platform, prowizje afiliacyjne, płatne subskrypcje i wpłaty społeczności nie powinny być automatycznie ujmowane według jednego schematu.
Czy wynagrodzenie za prawa autorskie rozlicza się inaczej?
Jeżeli umowa obejmuje stworzenie utworu i przeniesienie albo licencjonowanie praw, sposób rozliczenia może różnić się od zwykłej usługi reklamowej. Analizujemy zapisy umowy i charakter twórczej pracy, zamiast opierać się wyłącznie na nazwie współpracy.
Kiedy influencer musi rozliczać VAT-UE, OSS lub IOSS?
To zależy od rodzaju transakcji i modelu działalności. VAT-UE może mieć znaczenie m.in. przy współpracy z firmami z innych krajów UE, np. zagranicznymi platformami, agencjami lub markami. OSS może dotyczyć określonej sprzedaży transgranicznej do konsumentów w UE, a IOSS – określonej sprzedaży na odległość towarów importowanych spoza UE w przesyłkach o wartości do 150 euro. Dlatego obowiązki warto ustalać na podstawie tego, co sprzedajesz, komu, w jakim kraju znajduje się kontrahent lub klient oraz skąd wysyłany jest towar.