Podatki i rozliczenia w firmie
doświadczenia
użytkowników
współpracuje z nami
zgodnie z normą ISO 27001
Ryczałt i PKWiU
Stawka zależy od rzeczywistego rodzaju usługi, a nie samego kodu PKD.
Nauczanie a doradztwo
Coaching, mentoring i konsultacje mogą wymagać odrębnej kwalifikacji.
B2B, B2C i zagranica
Sprawdzamy odbiorcę, miejsce świadczenia i sposób dokumentowania.
Kasa fiskalna
Weryfikujemy zwolnienia i wyjątki dla konkretnego rodzaju zajęć.
VAT w edukacji
Zwolnienie wymaga konkretnej podstawy. Nie każda usługa szkoleniowa jest zwolniona.
Sport i rekreacja
Trening sportowy nie zawsze rozlicza się tak samo jak typowa edukacja.
Kursy online i webinary
Forma internetowa sama w sobie nie oznacza usługi elektronicznej.
Przedpłaty i abonamenty
Ustalamy, czego dotyczy wpłata i kiedy należy rozpoznać przychód.
Ostateczna cena zależy m.in. od liczby dokumentów, formy opodatkowania, VAT, kasy fiskalnej, liczby współpracowników, kanałów sprzedaży i zakresu raportowania.
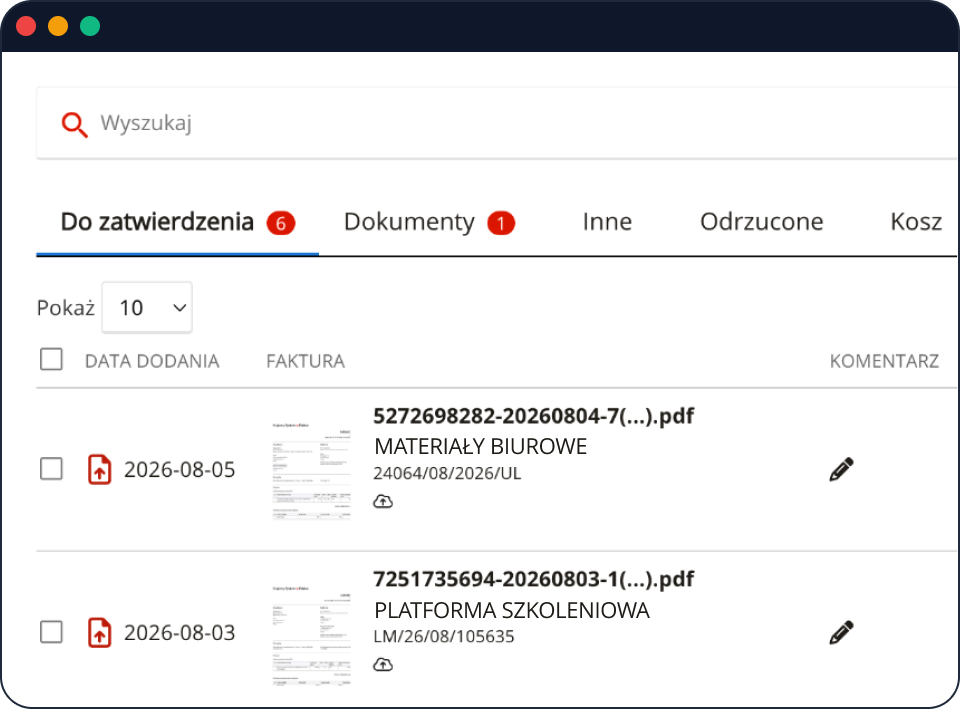
Obsługa JDG kosztuje od 159 zł netto miesięcznie, a pełna księgowość spółki od 485 zł netto miesięcznie. Cena zależy od liczby dokumentów, formy opodatkowania, VAT, kasy fiskalnej, współpracowników i kanałów sprzedaży.
Stawka 8,5% obejmuje m.in. usługi w zakresie edukacji, ale najpierw trzeba ustalić faktyczny charakter świadczenia i właściwe PKWiU. Nie należy automatycznie stosować jednej stawki do wszystkich usług wykonywanych przez nauczyciela lub trenera.
Nie. PKD służy przede wszystkim do określenia zakresu działalności w rejestrze. Przy ustalaniu stawki ryczałtu znaczenie ma bardziej szczegółowa klasyfikacja PKWiU oraz rzeczywiście wykonywana usługa.
Nie. Zwolnienie musi wynikać z konkretnego przepisu i spełnienia jego warunków. Inaczej analizuje się prywatne nauczanie przez nauczyciela, naukę języków obcych, kształcenie zawodowe i komercyjne szkolenia dla firm.
Niekoniecznie. Nauka określonej dyscypliny, trening personalny i zajęcia rekreacyjne mogą wymagać odrębnej klasyfikacji. Ryczałt, VAT i kasa fiskalna powinny być sprawdzane osobno.
To zależy od rodzaju usługi, odbiorcy oraz możliwości skorzystania ze zwolnienia. Niektóre usługi z działu edukacji mogą korzystać ze zwolnienia, ale przepisy przewidują również wyjątki, m.in. dla wybranych zajęć sportowych, szkół tańca i nauki jazdy.
Najpierw trzeba ustalić, czy zajęcia odbywają się na żywo, są nagranym produktem cyfrowym, czy obejmują dodatkowe konsultacje i materiały. Sposób realizacji wpływa na VAT, miejsce świadczenia i dokumentowanie sprzedaży.
Przy sprzedaży B2B analizuje się status nabywcy, charakter usługi i miejsce jej świadczenia. Przy kontrahentach z UE może być potrzebna rejestracja VAT-UE oraz prawidłowe wykazanie transakcji.
W zależności od formy opodatkowania mogą to być m.in. komputer, telefon, materiały dydaktyczne, platformy online, wynajem sali, sprzęt sportowy, reklama, dojazdy oraz usługi podwykonawców. Wydatek musi mieć związek z działalnością i właściwy dokument.
Nie. Trzeba odróżnić zwolnienie podmiotowe od zwolnienia właściwego dla określonych usług edukacyjnych. Od 2026 roku limit zwolnienia podmiotowego wynosi 240 000 zł, ale należy również sprawdzić ustawowe warunki i wyłączenia.