doświadczenia
użytkowników
współpracuje z nami
zgodnie z normą ISO 27001
"Na początku ustalamy, jakie usługi wykonujesz, czy sprzedajesz kosmetyki i jak działają vouchery oraz pakiety. Dzięki temu stawki podatku, w tym VAT, ryczałtu, raporty z kasy oraz koszty nie są rozliczane według jednego, przypadkowego schematu."
Zespół księgowy CashDirector
Obsługa branży beauty
Ostateczna cena zależy od liczby dokumentów, stanowisk i pracowników, formy opodatkowania, VAT, sprzedaży produktów, liczby kas oraz lokalizacji i zakresu raportowania.
Bez zobowiązań
Krótka rozmowa i konkretna propozycja
Księgowy znający
branżę beauty
Obsługa dopasowana do usług i sprzedaży
Pomoc w zmianie
Płynne przeniesienie księgowości
Zostaw kontakt. Oddzwonimy i porozmawiamy o usługach, sprzedaży kosmetyków, VAT, kasie fiskalnej, kosztach i planach rozwoju salonu.


Księgowość salonu prowadzonego jako JDG kosztuje od 159 zł netto miesięcznie, a pełna księgowość spółki od 485 zł netto miesięcznie. Ostateczna cena zależy od liczby dokumentów, pracowników, stanowisk, sposobu opodatkowania, VAT, sprzedaży kosmetyków i liczby lokalizacji.
Salon może rozliczać się na skali podatkowej, podatkiem liniowym albo ryczałtem, jeżeli spełnia warunki. Wybór zależy przede wszystkim od kosztów lokalu, wyposażenia, materiałów, zatrudnienia, wysokości przychodów oraz udziału sprzedaży produktów. Porównujemy warianty na danych konkretnego salonu.
Stawka 8,5% może mieć zastosowanie do typowej działalności usługowej, o ile dana usługa nie jest objęta inną stawką. Gdy salon jednocześnie sprzedaje kosmetyki lub świadczy usługi o innym charakterze, przychody trzeba prawidłowo rozdzielić według faktycznie wykonywanych czynności.
Usługi fryzjerskie, kosmetyczne i kosmetologiczne są wyłączone z ogólnych zwolnień z ewidencjonowania na kasie. Dlatego przed przyjęciem pierwszego klienta trzeba sprawdzić obowiązek, kupić odpowiednie urządzenie i przygotować ewidencję. W tej branży stosuje się kasy online.
Obniżona stawka może obejmować usługi sklasyfikowane w określonych grupowaniach PKWiU, m.in. część usług kosmetycznych, manicure i pedicure. Nie obejmuje automatycznie każdego zabiegu oferowanego w salonie. Przy wątpliwościach zakres usługi i klasyfikację trzeba ocenić indywidualnie.
Stawki ryczałtu zależą od rodzaju uzyskiwanego przychodu, dlatego nie należy automatycznie stosować jednej stawki do całej działalności salonu. Usługi kosmetyczne lub fryzjerskie, sprzedaż kosmetyków, wynajem stanowiska czy inne dodatkowe źródła przychodów mogą wymagać odrębnej kwalifikacji. Kluczowe jest ustalenie, z czego faktycznie pochodzi przychód i jaka stawka ma zastosowanie do danej działalności.
Tak, jeżeli spełnia ustawowe warunki i nie wykonuje czynności wyłączających zwolnienie. Od 2026 roku limit zwolnienia podmiotowego wynosi 240 000 zł sprzedaży rocznie, odpowiednio proporcjonalnie przy rozpoczęciu działalności w trakcie roku. Przy dużych inwestycjach warto również policzyć wariant dobrowolnej rejestracji do VAT.
Może wpływać. Sprzedaż niektórych preparatów kosmetycznych i toaletowych w ramach zorganizowanego systemu zawierania umów na odległość znajduje się w katalogu czynności wyłączających zwolnienie podmiotowe. Przed uruchomieniem sklepu trzeba sprawdzić asortyment, model sprzedaży i moment rejestracji do VAT.
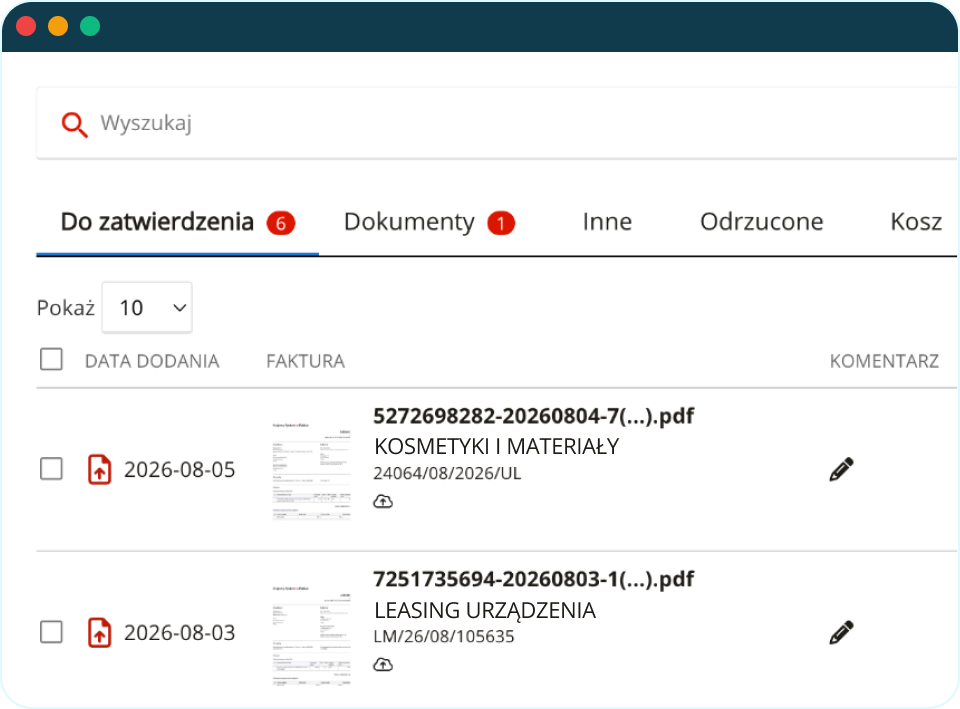
W zależności od formy opodatkowania kosztami mogą być m.in. czynsz, media, kosmetyki i materiały zużywane podczas zabiegów, wyposażenie, leasing urządzeń, oprogramowanie do rezerwacji, szkolenia, marketing oraz wynagrodzenia. Każdy wydatek musi mieć związek z działalnością i właściwy dokument.
Najpierw trzeba ustalić rzeczywisty model współpracy. Inaczej wygląda sytuacja, gdy salon wynajmuje niezależnej stylistce lub fryzjerowi samo stanowisko, a inaczej, gdy zapewnia również obsługę, materiały, system rezerwacji lub inne świadczenia. Model współpracy wpływa na umowę, dokumentowanie przychodów oraz ich rozliczenie podatkowe.
Sposób rozliczenia zależy od warunków oferty: czy voucher wskazuje konkretną usługę, kiedy klient dokonuje wyboru, kiedy następuje realizacja i czy wpłata podlega zwrotowi. Regulamin sprzedaży powinien być spójny z ewidencją na kasie i rozliczeniem VAT.
Obowiązek zależy od rodzaju i ilości wytwarzanych odpadów oraz od tego, czy salon wprowadza produkty lub opakowania. Szczególnej analizy wymagają odpady po substancjach niebezpiecznych oraz sprzedaż własnych produktów. Pomagamy ustalić, jakie informacje i dokumenty trzeba przygotować do weryfikacji obowiązku.